Dominar a atualização pela Selic é fundamental para quem trabalha com cálculos jurídicos.
A taxa aparece em diferentes situações do dia a dia da advocacia e pode impactar diretamente o valor final de uma condenação, dívida ou crédito judicial.
Na área cível, a Selic pode aparecer na atualização de condenações e na definição dos encargos incidentes sobre determinados débitos.
Na trabalhista, também é essencial entender quando e como a taxa deve ser aplicada na atualização dos créditos reconhecidos judicialmente.
Já na área bancária, conhecer a Selic ajuda a analisar a evolução de dívidas, contratos e encargos.
No tributário, a Selic é utilizada em diversas situações envolvendo débitos e créditos tributários, inclusive na atualização de valores devidos ou a serem restituídos pelo contribuinte.
E não dá para esquecer que a correção monetária das causas previdenciárias também é feita pela Selic em ações recentes, desde a famosa EC 136/2025.
Neste guia, você vai entender:
- O que é a taxa Selic.
- Como ela se relaciona com a correção monetária e os juros de mora.
- Como calcular a atualização passo a passo.
- O que muda com a EC 136/2025 e o Manual de Cálculos CJF 2026?
- Qual é o impacto da atualização pela Selic como taxa única?
- E muito mais!
Com todas essas informações preciosas, só vai faltar um software que ajuda você a fazer todos cálculos com a melhor cobertura de índices do país:
Gostei, quero começar o teste agora
Vem comigo!
O que é a taxa Selic?
A Taxa Selic é a taxa básica de juros da economia brasileira e um dos principais instrumentos do Banco Central do Brasil (BCB) para controlar a inflação. 🤓
Ela serve como referência para todas as outras taxas de juros usadas no país, como as aplicadas em situações comuns no dia a dia.
Alguns exemplos de operações que usam a Selic são essas aqui:
- Empréstimos;
- Financiamentos;
- Investimentos;
- Aplicações financeiras.
O nome Selic vem da sigla Sistema Especial de Liquidação e de Custódia.
Ele é uma infraestrutura do mercado financeiro administrada pelo BCB, onde são negociados os títulos públicos federais.
A taxa Selic corresponde à média ajustada dos financiamentos diários registrados nesse sistema.
Ela é uma taxa de juros na sua essência!
Mas decisões do Supremo Tribunal Federal e Superior Tribunal de Justiça indicam que ela traz os juros de mora e correção monetária.
Isso significa que, para os Tribunais Superiores, a Selic reflete tanto a taxa de juros real quanto o índice de inflação.
É importante destacar que a aplicação da Selic foi discutida em vários julgamentos, como esses aqui:
Neles, ficou decidido que a Taxa Referencial (TR) não pode ser usada para atualização.
Só que também foi determinado que a Selic não pode ser acumulada com outros índices de reajuste.
Ela deve ser aplicada como um índice único, ao integrar juros e correção monetária.
Uma diferença importante: os juros da poupança são calculados com base na Selic Meta (anual).
Já na hora de acumular os índices para cálculos, é preciso usar a Selic Over (mensal) na maioria das vezes.
São taxas diferentes, mas você não precisa se preocupar com a distinção técnica, é só saber qual aplicar no contexto prático.
Por falar em diferentes formas da taxa, vem descobrir a diferença entre a Selic Simples e a Normal!
Qual é a diferença entre Selic Simples e Selic Normal?
A diferença entre Selic Simples e Selic Normal está na forma como elas acumulam os juros.
A Selic Simples é aplicada em períodos curtos, ao calcular só os juros do período específico sem levar em conta os juros compostos envolvidos. 🗓️
Já a Selic Normal é a taxa de juros básica e considera os juros compostos, ou seja, acumula os juros de cada período sobre o saldo já corrigido.
Isso a torna mais adequada para cálculos de períodos mais longos, como em atualizações judiciais.
Na prática, a Selic Simples é mais direta e rápida para cálculos curtos, enquanto a Normal reflete melhor a correção de valores que se acumulam ao longo do tempo, como a inflação.
Por isso, é fundamental identificar o período a ser corrigido e o método exigido, para evitar erros no cálculo e garantir o resultado mais preciso.
Além disso, existem diferenças também entre a Selic Anual e a Mensal.
Vem ver!
Qual é a diferença entre a Selic Anual e Selic Mensal?
A Selic anual é chamada de Meta e serve para estabelecer um objetivo na política econômica nacional.
Já a mensal é chamada de Over, uma média ponderada de operações feitas no sistema do BCB.
Aliás, é fácil se confundir na hora de calcular a Selic anual e mensal.
Então cuidado!
Se você multiplicar o valor da Selic mensal por 12, não vai encontrar a Selic anual.
Isso acontece porque existem os 2 tipos diferentes da taxa, com diferenças marcantes entre elas. 😉
As principais são essas aqui:
- Selic Meta (Anual):
- É a taxa definida pelo Comitê de Política Monetária (Copom) como meta para orientar as políticas econômicas;
- Esse patamar pode ser acompanhado no site do Banco Central do Brasil (BCB).
- Selic Over (Mensal):
- Representa a média ponderada das operações realizadas no sistema Selic entre as instituições financeiras;
- Essa taxa pode ser consultada no site do BCB por meio de um gerador de índices ou buscada direto no site da Receita Federal.
Vale a pena dizer que a Selic Over tem como objetivo seguir a Selic Meta, mas é comum existirem variações por conta da dinâmica do mercado financeiro.
Por esse motivo, é importante saber qual usar no contexto dos seus cálculos, para evitar confusões.
E agora, vem descobrir a relação da Selic com a correção monetária e os juros!
A Selic combina juros de mora e correção monetária em um único índice.
É por isso que ela é muito usada em débitos tributários e outros cenários de investimentos financeiros.
Em especial, depois de decisões como os Temas nº 810 do Supremo Tribunal Federal e o Tema nº 905 do Superior Tribunal de Justiça. ⚖️
Aqui está como ela se relaciona com a atualização monetária e juros:
- Correção monetária: A Selic é aplicada em débitos tributários como índice único, ao substituir a TR em muitos casos depois dos julgamentos do STF e STJ. Isso garante a recomposição do poder de compra do valor original.
- Juros de mora: Além da correção monetária, a Selic já embute os juros moratórios, o que simplifica os cálculos ao dispensar a aplicação de índices separados.
Essa abordagem é válida para débitos tributários recentes e outras situações específicas.
Mas sempre verifique os períodos e as naturezas das relações jurídicas.
Isso porque outros índices, como IPCA-E e INPC, também podem ser aplicáveis em contextos não tributários e em algumas situações.
Dá uma olhada:
- Quando liquidar a condenação contra a Fazenda Pública, entre 07/2009 e 08/12/2021, a atualização monetária deve ser:
- Com o INPC, em condenação de benefícios previdenciários do Regime Geral de Previdência Social (Tema nº 905/STJ);
- Com o IPCA-E, em condenação de benefícios assistenciais (Tema nº 810/STF);
- Com o IPCA-E, em condenação de natureza administrativa em geral (Tema nº 810/STF e Tema nº 905/STJ);
- Com IPCA-E, em condenação referente a servidores e empregados públicos (Tema nº 810/STF e Tema nº 905/STJ);
- Com a Selic, para débitos tributários (Tema nº 905/STJ).
- Quando atualizar requisitórios (precatórios ou requisição de pequeno valor - RPV) entre 25/03/2015 e 08/12/2021:
- Use sempre o IPCA-E (ADI nº 4.357 e nº 4.425) para créditos não tributários;
- Use o mesmo critério pelo qual a Fazenda Pública corrige seus créditos para créditos tributários;
- Use a TR entre 07/2009 e 24/03/2015 (modulação dos efeitos no julgamento das ADI nº 4.357 e nº 4.425).
Não se esqueça: a Selic é um índice poderoso, mas deve ser usado com atenção às regras fixadas em precedentes judiciais.
Inclusive, agora existe um novo entendimento sobre a atualização com essa taxa.
Vem conferir!
Entre dezembro de 2021 e agosto de 2025, por força da EC nº 113/2021, a Selic funcionou como taxa única de atualização, juros de mora e correção monetária embutidos em um só índice, sem necessidade de aplicar outros indexadores.
Essa regra permanece válida para débitos e créditos fora do escopo da liquidação de sentença previdenciária, como ações cíveis, trabalhistas, bancárias e tributárias, e também para o período retroativo.
A partir de setembro de 2025, no entanto, a fase de liquidação de sentença previdenciária passou a seguir uma lógica diferente, que será explicada aqui no post em breve.
Mas antes, vamos comparar a Selic com outras taxas.
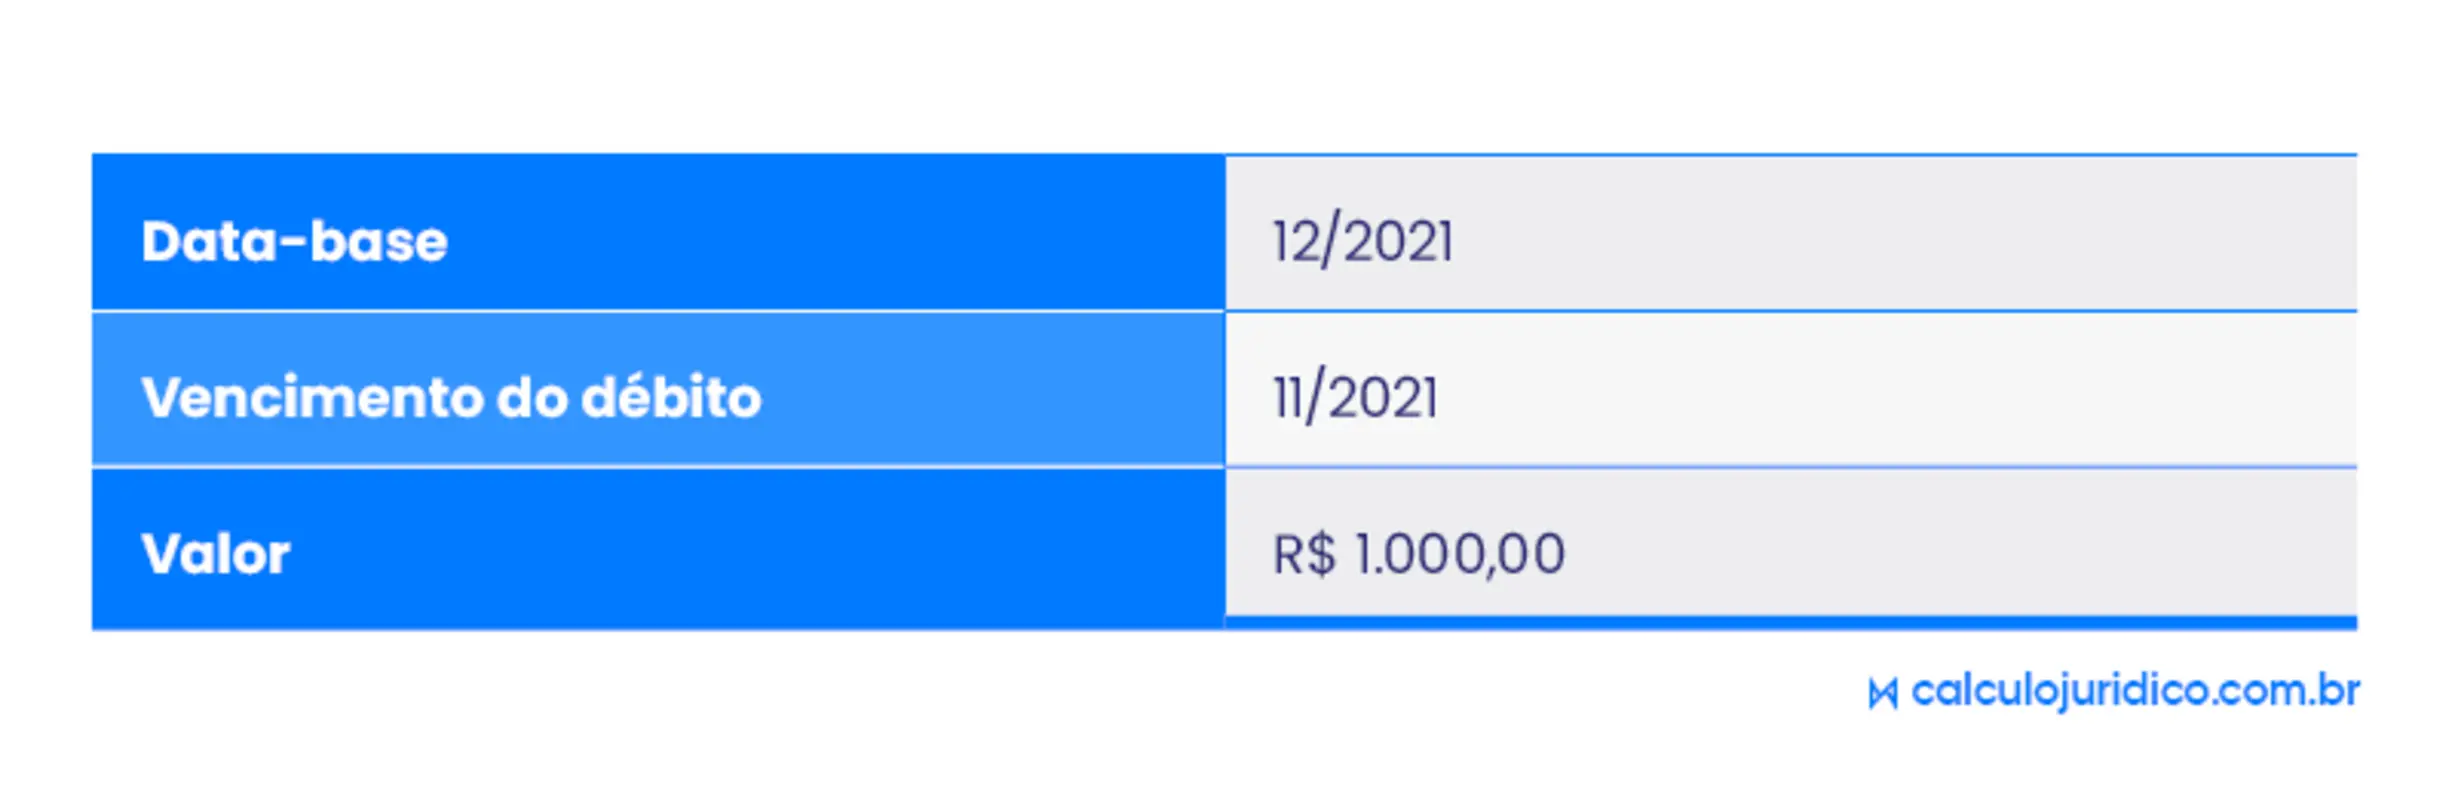
Por exemplo, imagine que, em uma ação de indenização em dezembro de 2021, você queira corrigir valores devidos desde novembro do mesmo ano.
Nesse caso, é só aplicar a variação da Selic de novembro de 2021, que foi de 0,59%, nos seus cálculos.
Em novembro de 2021, o IPCA variou 0,95%, enquanto a Selic apresentou 0,59%. Isso mostra que, ao usar a Selic, há uma redução significativa na atualização. O mesmo acontece com o INPC mais juros!
No mesmo período, INPC (0,84%) somado a juros de poupança (0,44%) totalizaram 1,28%. Aqui, a Selic (0,59%) também resulta em uma atualização menor, assim como também acontece com outro índice bem comum, o IPCA-E.
O IPCA-E variou 1,17%, e os juros da poupança oscilaram em 0,44%, ou seja, 1,61% no total. Comparado à Selic (0,59%), a diferença é ainda mais expressiva. Por esse motivo, é fundamental sempre analisar com cuidado a atualização monetária das suas causas e contratos dos clientes.
Tabela comparativa
Para ficar ainda melhor comparar todas as diferenças entre os índices, dá uma conferida nesta tabela:
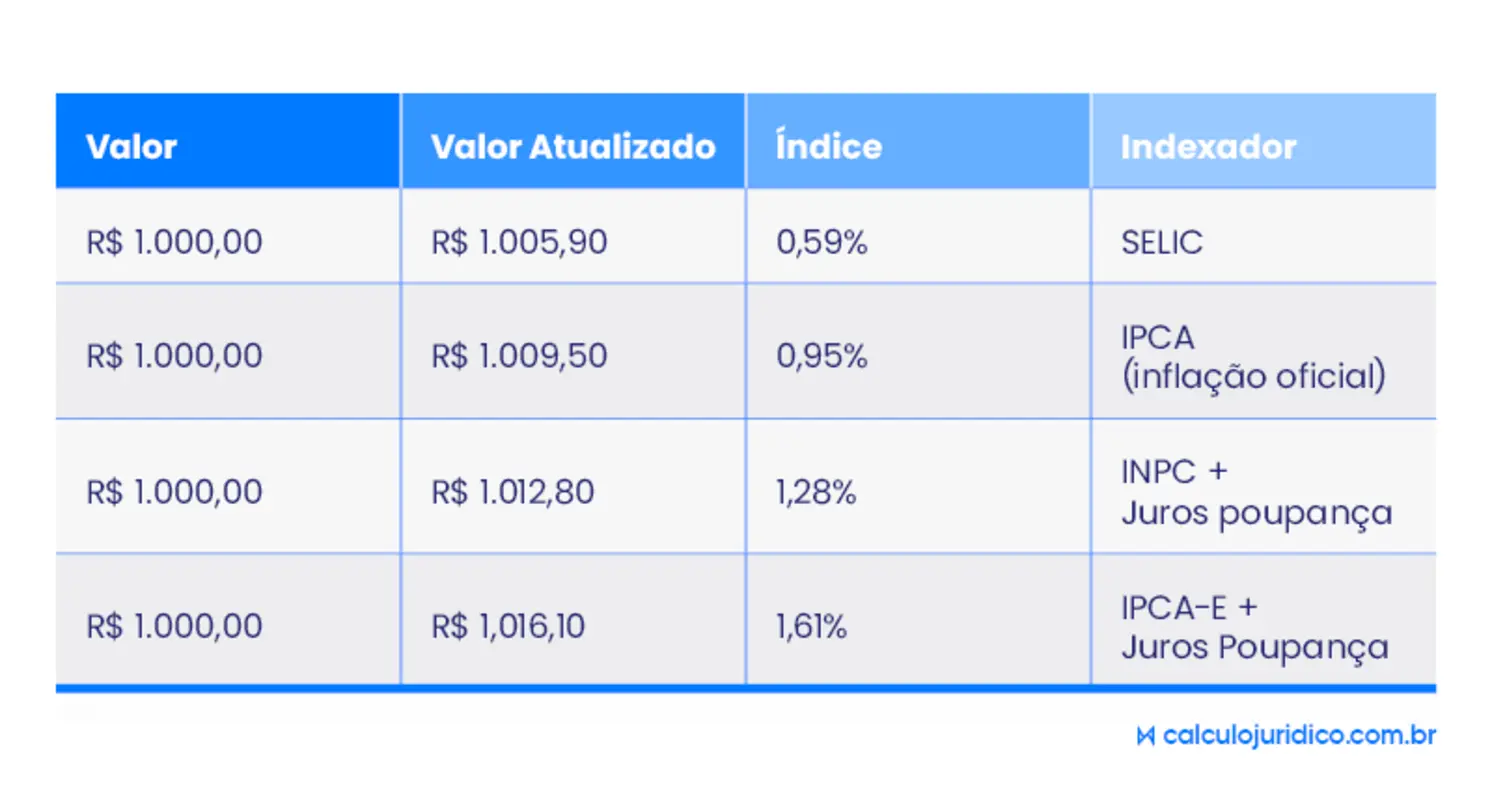
Assim, fica bem clara a diferença entre a Selic e outras formas de correção monetária.
Dá para notar que essa taxa fica bem menor do que outros índices usados antes da Emenda dos Precatórios.
Também é possível descobrir que ao longo do tempo, uma atualização pela Selic pode deixar os valores bem menores do que por outras formas de correção.
Então, vale a pena ter atenção com isso.
Mas, antes de chegar no passo a passo do cálculo, vem entender a mudança mais recente: o que acontece com a Selic a partir da EC 136/2025 e do Manual de Cálculos CJF 2026.
A partir de setembro de 2025, a forma de atualizar os valores devidos em ações previdenciárias mudou.
Isso aconteceu porque a Emenda Constitucional nº 136/2025 alterou o art. 3º da EC nº 113/2021, que trata dos critérios de atualização e dos juros aplicáveis aos débitos judiciais.
Antes dessa mudança, o entendimento consolidado pelo Tema 810 do STF e pelo Tema 905 do STJ estabelecia a aplicação da Selic como taxa única em determinadas situações.
Na prática, isso significava utilizar a Selic para atualizar o valor devido, sem somar separadamente outro índice de correção monetária e juros.
Com a EC 136/2025, porém, esse entendimento não pode mais ser aplicado automaticamente às liquidações submetidas à nova regra constitucional.
Essa questão foi analisada pelo STF no Tema 1.419 (ARE 1.557.312/SP).
A partir desse novo cenário, para a liquidação de sentença previdenciária, etapa em que se calcula exatamente quanto é devido antes da expedição do precatório ou da RPV, a Selic isoladamente deixou de ser o índice aplicável às situações alcançadas pela nova regra.
Para acompanhar essas alterações, o Conselho da Justiça Federal (CJF) atualizou o Manual de Cálculos da Justiça Federal.
A nova versão foi aprovada pelo CJF em sessão plenária realizada entre 17 e 19 de junho de 2026 e formalizada pela Resolução CJF nº 990/2026, de 3 de julho de 2026.
O Manual atualizado incorporou as novas regras relacionadas à Selic e também passou a considerar o Tema 1.207 do STJ.
Esse tema trata de uma situação bastante comum nos cálculos previdenciários: quando o segurado recebe valores administrativamente e, posteriormente, há a substituição por um benefício que não pode ser acumulado com o anterior.
Nesses casos, os valores pagos administrativamente devem ser considerados mês a mês no cálculo, evitando que o mesmo período seja contabilizado duas vezes.
Portanto, a principal lição é: não basta mais aplicar a Selic de forma automática na liquidação de uma sentença previdenciária.
É preciso verificar a data do cálculo, a regra constitucional aplicável e os critérios estabelecidos no Manual de Cálculos da Justiça Federal atualizado.
Na prática, para benefícios previdenciários em fase de liquidação, a partir de setembro de 2025 o cálculo passa a ter dois componentes separados, em vez de um índice único:
- Correção monetária: continua pelo INPC, o mesmo índice já usado para benefícios previdenciários no período anterior à Selic única.
- Juros de mora: passam a ser calculados por uma nova referência, a Taxa Legal.
Diferente do índice Selic, não existe uma tabela pronta com a Taxa Legal Previdenciária mês a mês publicada de forma consolidada.
Ela precisa ser apurada competência por competência, cruzando os dados do Banco Central com o INPC de cada mês.
É justamente esse tipo de cálculo, mais trabalhoso quando feito manualmente, que a Liquidação Previdenciária do CJ já automatiza.
Vale registrar que a EC 136/2025 é objeto da ADI 7873, movida pela OAB no STF, que discute a constitucionalidade de pontos da emenda.
O tema segue em consolidação normativa e jurisprudencial, e este artigo será atualizado conforme o julgamento avançar.
O que é a Taxa Legal Previdenciária?
A Taxa Legal Previdenciária é o nome dado, no contexto da liquidação de sentença previdenciária, à taxa legal de juros de mora prevista no art. 406 do Código Civil, na redação dada pela Lei nº 14.905/2024.
De forma geral, essa taxa legal corresponde à Selic com a dedução do índice de atualização monetária utilizado no caso.
Para as ações previdenciárias regidas pelo Manual de Cálculos CJF 2026, o índice de atualização monetária de referência é o INPC, o mesmo usado para corrigir o valor principal do benefício.
Por isso, na prática ela é calculada pela diferença entre a SELIC e o INPC:
- Taxa Legal Previdenciária = SELIC − INPC
O resultado é aplicado como juros de mora sobre o valor da parcela, em regime de juros simples (soma mês a mês, sem capitalização), separadamente da correção monetária pelo INPC.
Como calcular a atualização pela Taxa Legal Previdenciária?
Imagine que, no caso da Dona Marlene, beneficiária do INSS, você precisa atualizar uma parcela em atraso de R$ 1.000,00, referente à competência de setembro de 2025 (paga a partir de outubro de 2025).
Primeiro passo
Corrigir pelo INPC: o INPC de setembro de 2025 foi de 0,52%. R$ 1.000,00 × 1,0052 = R$ 1.005,20 (valor corrigido monetariamente).
Segundo passo
Calcular os juros de mora pela Taxa Legal: a Taxa Legal Previdenciária apurada para a competência de setembro de 2025 foi de 1,377047% ao mês.
Aplicada sobre o valor principal: R$ 1.000,00 × 1,377047% = R$ 13,77 de juros.
Terceiro passo
Somar: R$ 1.005,20 (corrigido) + R$ 13,77 (juros) = R$ 1.018,97.
Esse exercício é só de uma competência.
Na prática, uma liquidação de sentença previdenciária normalmente envolve dezenas ou centenas de parcelas em atraso, cada uma com sua própria competência, seu próprio índice de INPC e sua própria Taxa Legal apurada mês a mês.
É exatamente esse acúmulo de cálculos individuais, competência por competência, que a Liquidação Previdenciária do CJ automatiza, sem depender de um lançamento separado ou de tabelas montadas manualmente.
Como fazer cálculo de atualização pela Selic?
Esse passo a passo vale apenas para o período entre dezembro de 2021 e agosto de 2025, e para os demais casos em que a Selic é aplicada como índice único fora do âmbito previdenciário.
Passo 1: Descobrir o valor principal
O primeiro passo é conferir qual é o valor principal que vai ser atualizado pela taxa Selic, para ter um ponto de partida no cálculo com dados corretos.
Passo 2: Definir o início e o fim da atualização pela Selic
O segundo passo é descobrir qual é o termo inicial e o termo final para a atualização do valor principal pela taxa Selic, ou seja, quais são as datas de início e de fim para atualizar a quantia desejada.
Passo 3: Consultar os índices
A terceira etapa é consultar os índices acumulados da taxa Selic. Para isso, você pode acessar esses dados no site do Banco Central, da Receita Federal ou de outras fontes confiáveis.
Passo 4: Calcular a atualização pela Selic
A quarta e última etapa é o cálculo em si: com os índices acumulados em mãos, multiplique o valor principal pelo fator acumulado da Selic no período definido.
A fórmula é essa aqui:
- Valor principal × Índice da Selic acumulada no período = Valor corrigido pela Selic
O resultado é o valor corrigido pela Selic, já com juros e correção monetária.
Para ficar mais fácil de visualizar, imagine que você precisa calcular a atualização pela Selic de uma cobrança de R$ 1.000,00.
A data de início do cálculo é novembro de 2023 e a final, novembro de 2024.
O fator de correção para esse período é de 1,109707.
- R$ 1.000,00 × 1,109707 = R$ 1.109,71.
Para ações previdenciárias a partir de setembro de 2025, o cálculo passa a envolver também a Taxa Legal
Previdenciária, como explicado na seção “O que muda com a EC 136/2025 e o Manual de Cálculos CJF 2026?” e a Liquidação Previdenciária do CJ já faz esse cálculo automaticamente, competência por competência.
Qual é o impacto da atualização pela Selic como taxa única?
A atualização pela Selic como taxa única, que inclui juros de mora e correção monetária, trouxe mudanças significativas na forma de calcular valores devidos.
Essa mudança impacta de forma direta várias situações como:
- Processos judiciais;
- Cálculos de débitos tributários;
- Outras obrigações financeiras contratuais.
Isso porque a Selic simplifica os cálculos, mas também traz alguns desafios. 👀
Para entender melhor, vem conferir os principais impactos dela como taxa única, com os pontos positivos e negativos dessa aplicação.
Impacto 1 - Simplificação dos cálculos
O uso da Selic como taxa única tem como um relevante impacto positivo a simplificação dos cálculos de atualização.
O motivo é que, como ela acumula juros e correção monetária em um único índice, o processo de calcular os valores se torna mais simples e direto.
Não há mais necessidade de combinar índices diferentes ou de fazer várias etapas de cálculos, o que reduz a chance de erros.
Outro ponto positivo na aplicação da Selic como taxa única de atualização é que ela traz maior uniformidade e previsibilidade nos cálculos. 😉
Em especial, quando o assunto são os débitos da Fazenda Pública, já que você sabe com antecedência qual é o fator de correção monetária dos valores envolvidos.
Isso facilita o trabalho de:
- Advogados;
- Contadores;
- Juízes;
- Funcionários da Justiça.
Além de também agilizar o andamento das ações e a entrega dos cálculos finais pelas partes envolvidas nos processos.
Impacto 3 - Perda financeira para credores
Em alguns casos, o uso da taxa de forma isolada e obrigatória leva a uma perda financeira para os credores.
Isso é um impacto negativo que vem com a opção da atualização pela Selic. 🤯
Afinal, a correção pela taxa tende a ser menor do que a soma de outros índices, como, por exemplo, o IPCA-E e os juros de mora.
Então a aplicação dessa taxa única pode reduzir os valores atualizados, com resultados não tão bons para os credores.
Impacto 4 - Falta de reposição integral da inflação
A Selic, mesmo ao incluir a correção monetária, não reflete de forma precisa a inflação real no período de atualização.
Isso também é algo que pode gerar perdas para o credor que está em busca de corrigir os valores devidos de forma fiel.
Essa defasagem entre a inflação e a taxa Selic acontece, em especial, nos períodos de alta inflacionária,então, é prudente ter cuidado!
Dá para notar que a atualização pela Selic como taxa única tem vantagens em termos de simplicidade e uniformidade.
Só que também traz desafios relevantes, como perdas financeiras e a não reposição integral da inflação.
Avaliar esses impactos é essencial para quem atua em cálculos judiciais e financeiros.
Inclusive, também é interessante conferir sobre a aplicação retroativa da taxa.
Dá uma olhada nisso!
A aplicação da Selic tem efeitos retroativos?
Não, a atualização pela Selic aplicou-se a partir de dezembro de 2021, sem efeitos retroativos.
Débitos vencidos anteriormente continuaram acumulando os índices historicamente aplicáveis até novembro de 2021.
Para ações previdenciárias, a linha do tempo é a seguinte:
- Até janeiro/2003: juros de 0,5% ao mês.
- Até junho/2009: juros de 1% ao mês.
- A partir de julho/2009: juros de poupança (variáveis conforme a Meta Selic).
- A partir de dezembro/2021: Selic como taxa única de correção monetária e juros de mora, por força da EC nº 113/2021.
- A partir de setembro/2025: na fase de liquidação de sentença previdenciária, a Selic isolada deixa de se aplicar; passam a valer o INPC (correção) e a Taxa Legal Previdenciária (juros de mora), conforme a EC nº 136/2025, o Tema 1.419/STF e o Manual de Cálculos CJF 2026.
A atualização pela Selic dos débitos da Fazenda Pública é constitucional?
Sim. A jurisprudência consolidada afirma que a taxa Selic engloba correção monetária e juros de mora.
A Emenda Constitucional nº 113/2021 estabeleceu a Selic como regra para débitos e créditos de qualquer natureza em relações tributárias.
As ADIs nº 5.867 e nº 6.021 reafirmaram esse entendimento, aplicando-a inclusive em ações trabalhistas desde o ajuizamento.
Ainda assim, permanece espaço para futuras reavaliações jurisprudenciais.
Atenção: A EC 136/2025, que alterou esse cenário para a fase de liquidação de sentença previdenciária a partir de setembro de 2025, também é alvo de questionamento no STF, por meio da ADI 7873. O tema segue em discussão e pode sofrer novos ajustes.
Atualização pela Selic reflete a inflação?
Não, a correção estabelecida pela EC nº 113/2021 não reflete a inflação de forma direta. ❌
A Selic é uma taxa de juros que influencia outros índices monetários e a inflação, mas não tem como objetivo principal representar a reposição inflacionária. Inclusive, esse ponto é muito debatido.
A Selic é, por natureza, uma taxa de juros, uma penalidade aplicada pelo atraso de pagamentos, e não um mecanismo puro de compensação pela inflação.
Mesmo que os aumentos na Meta Selic provoquem reflexos na inflação e nos índices monetários, essa relação é indireta.
Por esse motivo, o uso da Selic como indexador combinado de juros e correção monetária ainda é alvo de questionamentos, inclusive sobre sua constitucionalidade no contexto da EC nº 113/2021.
Com isso, o impacto da Selic na atualização de débitos da Fazenda Pública pode ser abaixo do esperado.
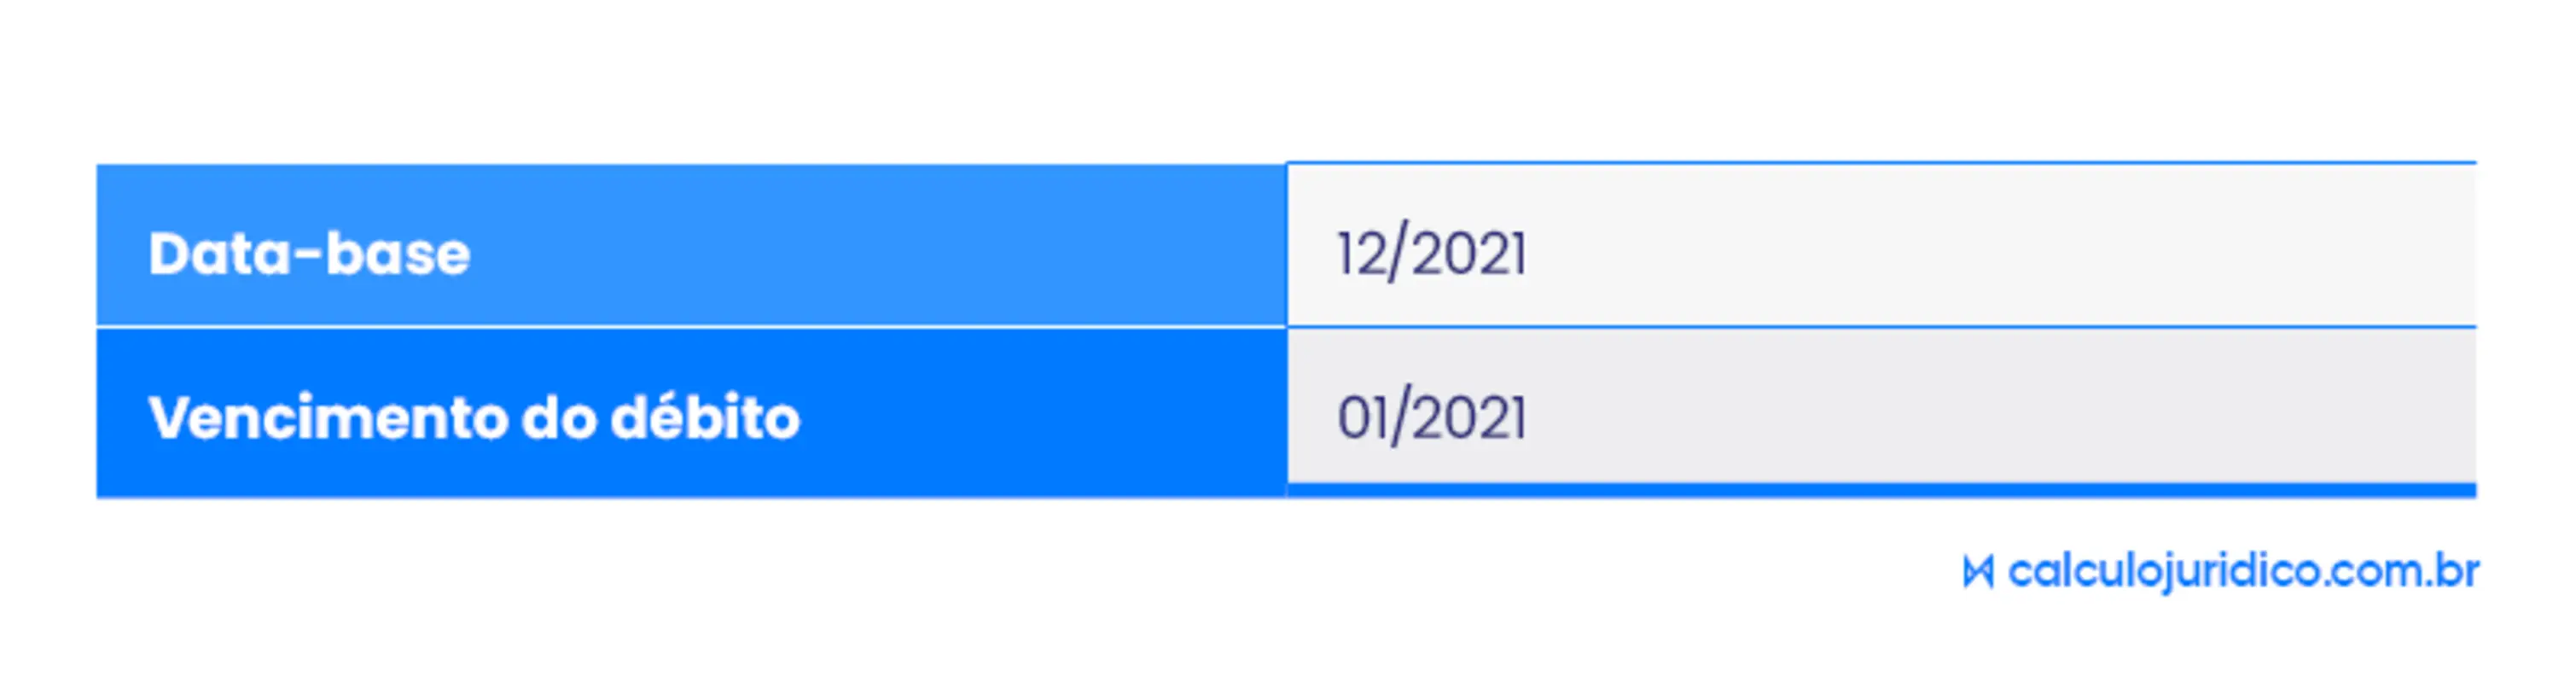
Olha só esse exemplo de um valor de R$2.000,00 corrigido pela Selic, pelo IPCA-E e pelo INPC:
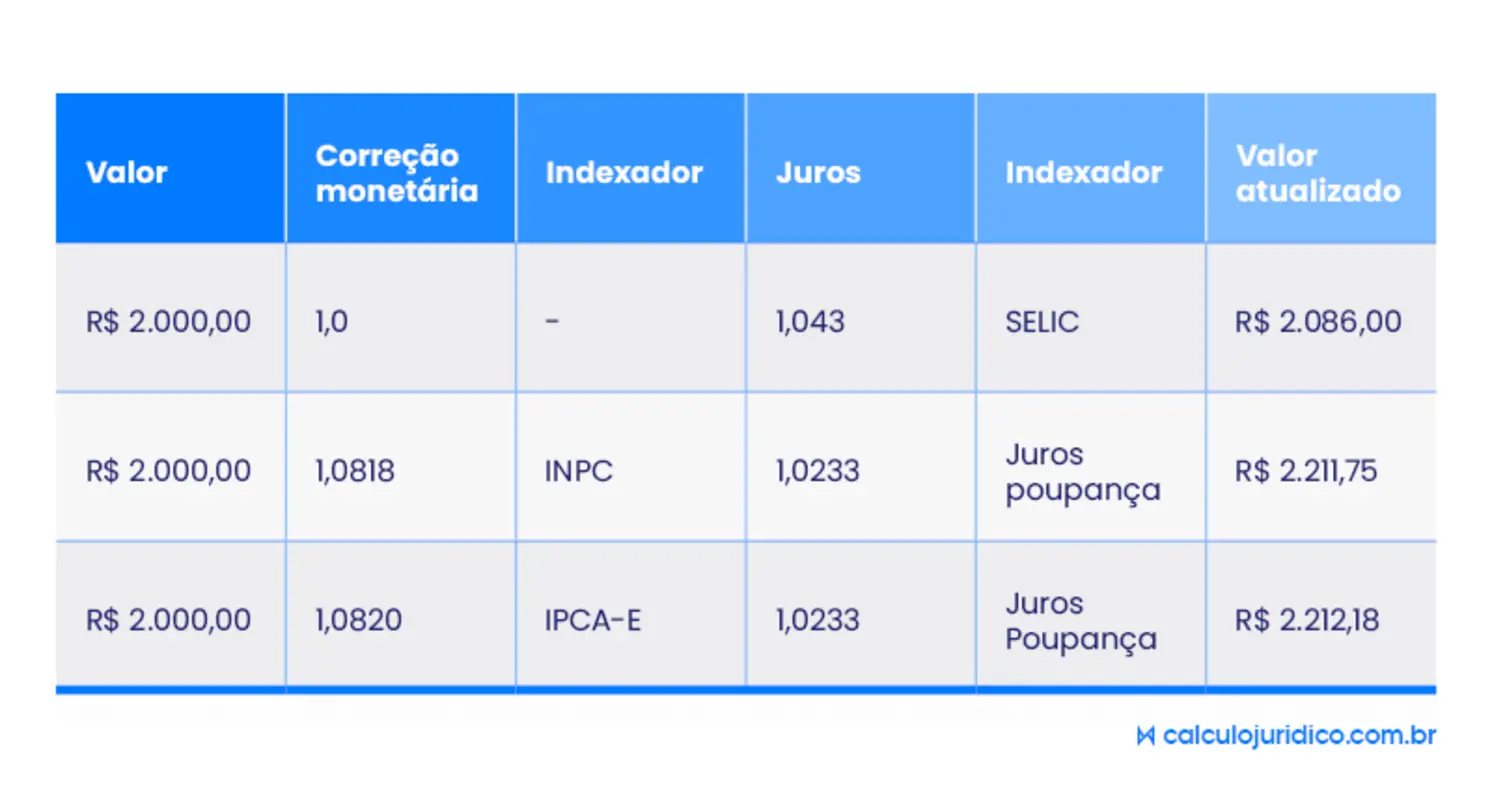
Em especial em cenários de inflação alta, a variação pode ser muito grande, o que reforça a necessidade de comparações e análises contínuas sobre os valores corrigidos.
Aposentados e pensionistas podem sofrer ainda mais com isso.
Vem dar uma conferida no motivo!
Atrasados do INSS vão ter correção pela Selic?
Depende do contexto.
Em atualizações judiciais (condenações e requisitórios), a resposta depende do momento: até agosto de 2025, sim, aplica-se a Selic como taxa única, conforme o art. 3º da EC nº 113/2021.
A partir de setembro de 2025, na fase de liquidação de sentença previdenciária, antes da expedição de precatório ou RPV, a resposta passa a ser mais específica: a correção monetária segue pelo INPC e os juros de mora passam a ser calculados pela Taxa Legal Previdenciária, e não mais pela Selic isolada, conforme a EC 136/2025 e o Manual de Cálculos CJF 2026.
Em atrasados pagos administrativamente pelo INSS, sem discussão judicial prévia, a Selic não se aplica.
Nesses casos, prevalecem normas específicas, como o art. 31 da Lei 10.741/2003 combinado com a Lei 8.213/1991, que utilizam o INPC.
Decisões como as ADIs nº 5.867 e nº 6.021 delimitaram a aplicação da Selic apenas ao período posterior ao ajuizamento da ação.
Conclusão
A Selic está presente em cálculos de diferentes áreas do Direito, como cível, trabalhista, bancária, tributária e previdenciária.
Por isso, é importante entender quando ela deve ser aplicada e qual índice corresponde a cada situação.
Na liquidação previdenciária, a metodologia mudou.
Entre dezembro de 2021 e agosto de 2025, a Selic foi utilizada como índice único de correção monetária e juros de mora em determinadas situações.
A partir de setembro de 2025, a EC 136/2025 trouxe uma nova sistemática, posteriormente incorporada ao Manual de Cálculos da Justiça Federal de 2026, com correção pelo INPC e juros de mora pela Taxa Legal Previdenciária, conforme as regras aplicáveis.
Na prática, o advogado precisa considerar o período do cálculo e a metodologia correspondente.
Além disso, a apuração da Taxa Legal Previdenciária é feita competência por competência, o que torna o cálculo manual ainda mais trabalhoso.
Para facilitar essa rotina, as atualizações relacionadas à EC 136/2025 e à Taxa Legal Previdenciária já estão disponíveis no cálculo de Liquidação Previdenciária do CJ.
Assim, você pode realizar seus cálculos considerando a metodologia mais recente e as regras aplicáveis à Justiça Federal.
Conheça a Liquidação Previdenciária do CJ e simplifique seus cálculos.
Perguntas frequentes
O que é a Taxa Legal Previdenciária?
É a taxa de juros de mora aplicada na fase de liquidação de sentença previdenciária a partir de setembro de 2025. Corresponde à taxa Selic do período com a dedução do INPC do mesmo período, com base no art. 406 do Código Civil, na redação da Lei 14.905/2024, e no Manual de Cálculos da Justiça Federal 2026.
A Selic ainda é usada em ações previdenciárias?
Sim, mas não mais como índice único a partir de setembro de 2025 na fase de liquidação de sentença. Até agosto de 2025, a Selic seguiu aplicada como taxa única de correção e juros, por força da EC 113/2021. A partir de setembro de 2025, ela passa a ser usada apenas para o cálculo da Taxa Legal Previdenciária (Selic menos INPC), e não mais isoladamente.
A partir de quando vale a nova regra do Manual de Cálculos CJF 2026?
A nova regra vale para a fase de liquidação de sentença previdenciária a partir de setembro de 2025, data em que a EC 136/2025 e o Tema 1.419 do STF (ARE 1.557.312/SP) mudaram a lógica de correção. O Manual de Cálculos CJF 2026 que formaliza essa mudança foi aprovado em junho de 2026 e publicado pela Resolução CJF nº 990/2026.
Como calcular a Taxa Legal Previdenciária?
O cálculo é feito competência por competência: aplica-se o INPC do mês sobre o valor principal para a correção monetária, e a Taxa Legal do mesmo mês (Selic menos INPC) para os juros de mora, em regime de juros simples. A Liquidação Previdenciária do CJ automatiza esse cálculo mês a mês.
A mudança trazida pela EC 136/2025 é definitiva?
A EC 136/2025 é objeto da ADI 7873 no STF, que discute a constitucionalidade de pontos da emenda. Por isso, o tema ainda está em consolidação normativa e jurisprudencial, e pode sofrer ajustes.



Deixe um comentário aqui embaixo, vou adorar saber o que você achou!